


تصور کنید شرکتی که سالانه مالیات سنگینی پرداخت می کند، بتواند بخش قابل توجهی از این مبلغ را به جای پرداخت به خزانه دولت، صرف ساخت مدرسه در یک منطقه محروم، تجهیز یک مرکز توانبخشی یا حمایت از کودکان بی سرپرست کند. این نه فقط یک رویا، بلکه واقعیتی قانونی است که در ماده ۱۷۲ قانون مالیاتهای مستقیم به آن اشاره شده است.
بسیاری از مدیران و صاحبان کسب وکار از این ظرفیت طلایی بی اطلاع هستند. در این مقاله، به زبانی ساده و کاربردی توضیح می دهیم که چگونه کمک شرکت شما به خیریه ها میتواند مالیات را کاهش دهد و در عین حال، تأثیری ماندگار بر جامعه بگذارد.
اصل ماجرا؛ ماده ۱۷۲ چه میگوید؟
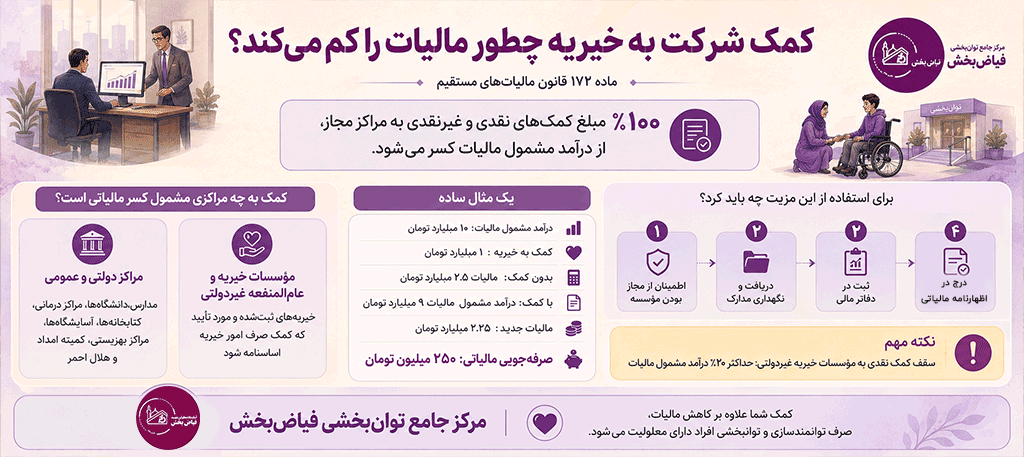
ماده ۱۷۲ قانون مالیات های مستقیم، یکی از مهم ترین ابزارهای تشویقی برای ترغیب اشخاص حقیقی و حقوقی به مشارکت در فعالیت های عام المنفعه است . بر اساس این ماده، صد در صد (۱۰۰٪) مبلغ کمکهای نقدی و غیرنقدی که به مراکز و مؤسسات مشخص شده در قانون پرداخت می شود، از درآمد مشمول مالیات شرکت کسر می گردد .
به عبارت ساده تر، اگر شرکت شما در یک سال مالی، مبلغی را به یک خیریه مجاز کمک کند، این مبلغ از درآمدی که مالیات بر اساس آن محاسبه می شود، کم می شود. در نتیجه، مالیات نهایی شرکت کاهش می یابد .
چه کمکهایی مشمول این قانون میشوند؟
یکی از نکات جذاب این ماده، تنوع کمکهای قابل پذیرش است. شما می توانید از این ظرفیت برای انواع کمک ها استفاده کنید :
- کمکهای نقدی به خیریه: واریز وجه به حسابهای تعیین شده مؤسسات خیریه مورد تأیید.
- کمکهای غیرنقدی: اهدای تجهیزات، ساختمان، زمین، وسایل پزشکی، کمک حرکتی، کتاب، رایانه و حتی خدمات تخصصی (مانند خدمات مهندسی یا مشاورهای).
مهم: کمکهای غیرنقدی باید دارای ارزش گذاری معتبر باشند. برای اموال غیرمنقول، نظر کارشناس رسمی دادگستری و برای اموال منقول، قیمت روز آنها مبنای محاسبه قرار میگیرد .
کمک به کدام مراکز، مالیات را کاهش می دهد؟
دقت کنید که هر کمکی به هر جایی، مشمول این قانون نمی شود. قانونگذار مصادیق مشخصی را تعیین کرده است که به دو دسته کلی تقسیم میشوند :
۱. مراکز دولتی و عمومی
کمک های شما برای احداث، تجهیز، تعمیر یا تکمیل مراکز زیر، مشمول کسر از درآمد مشمول مالیات می شود:
- مدارس، دانشگاه ها و مراکز آموزش عالی
- مراکز بهداشتی و درمانی و بیمارستان ها
- کتابخانه ها و مراکز فرهنگی و هنری دولتی
- آسایشگاه ها و اردوگاههای تربیتی
- مراکز بهزیستی و کمیته امداد امام خمینی (ره) و جمعیت هلال احمر
۲. مؤسسات خیریه و عام المنفعه غیردولتی
کمک به مؤسسات خیریه و عام المنفعهای که به ثبت رسیده اند و مورد تأیید سازمان امور مالیاتی هستند، نیز مشمول این قانون می شود. شرط اساسی این است که کمک ها صرف امور خیریه مندرج در اساسنامه آنها شود .
یک مثال ساده برای درک بهتر
فرض کنید شرکت شما در یک سال مالی، ۱۰ میلیارد تومان درآمد مشمول مالیات داشته باشد. نرخ مالیات بر شرکتها ۲۵ درصد است . حالا دو حالت را بررسی میکنیم:
- حالت اول (بدون استفاده از ماده ۱۷۲):
مالیات قابل پرداخت: ۱۰ میلیارد × ۲۵٪ = ۲٫۵ میلیارد تومان - حالت دوم (با استفاده از ماده ۱۷۲):
شما مبلغ ۱ میلیارد تومان را به یک خیریه مجاز (مانند مرکز توانبخشی) کمک می کنید.
درآمد مشمول مالیات جدید: ۱۰ میلیارد – ۱ میلیارد = ۹ میلیارد تومان
مالیات قابل پرداخت جدید: ۹ میلیارد × ۲۵٪ = ۲٫۲۵ میلیارد تومان
نتیجه: شما با اهدای ۱ میلیارد تومان، ۲۵۰ میلیون تومان در پرداخت مالیات صرفه جویی کردهاید، در حالی که همان مبلغ به جای خزانه دولت، صرف حمایت از افراد دارای معلولیت شده است .
برای استفاده از این مزیت، چه مراحلی را باید طی کنید؟
برای بهره مندی از این معافیت، رعایت یک سری نکات و تشریفات اداری ضروری است:
۱. اطمینان از مجاز بودن مؤسسه دریافت کننده کمک: از خیریه یا مرکز مورد نظر، تأییدیه رسمی مبنی بر داشتن مجوزهای لازم و قرار گرفتن در چارچوب ماده ۱۷۲ دریافت کنید .
۲. دریافت و نگهداری مدارک: اسناد زیر را به دقت نگهداری کنید :
- فیش واریز بانکی یا رسید انتقال وجه (برای کمکهای نقدی)
- تأییدیه رسمی از مؤسسه دریافت کننده کمک، حاوی مبلغ و موضوع کمک
گزارش کارشناس رسمی (برای کمکهای غیرنقدی مانند ملک یا تجهیزات)
۳. ثبت صحیح در دفاتر مالی : مبلغ کمک باید به درستی در دفاتر مالی و اسناد حسابداری شرکت ثبت شود.
۴. درج در اظهارنامه مالیاتی: هنگام تنظیم و تسلیم اظهارنامه مالیاتی سالانه، حتماً مبلغ کمک را در بخش مربوطه (کسر از درآمد مشمول مالیات) قید کنید
سقف مجاز برای کسر کمک مالی
یک نکته مهم دیگر، وجود سقف برای کسر کمک های مالی است. بر اساس آییننامه اجرایی ماده ۱۷۲، کمک های نقدی شرکت ها به مؤسسات خیریه غیردولتی، حداکثر تا ۲۰ درصد (۲۰٪) درآمد مشمول مالیات آن منبع مالیاتی قابل کسر است . البته این محدودیت برای کمک به مراکز دولتی و برخی نهادهای خاص ممکن است متفاوت باشد.
سخن پایانی
ماده ۱۷۲ قانون مالیات های مستقیم، یک فرصت برد-برد است. شما به عنوان یک شرکت یا شخص حقیقی، می توانید با یک برنامه ریزی مالیاتی هوشمندانه، ضمن ایفای مسئولیت اجتماعی خود و کمک به حل مشکلات جامعه، از مزایای اقتصادی قابل توجهی بهره مند شوید.